بازار املاک دبی در ماه جولای نشانههای بیشتری از حرکت به سمت ثبات و تعدیل پس از یک دوره طولانی رشد قدرتمند نشان داد. تازهترین شاخص قیمت فالواسترات (ValuStrat Price Index / VPI) از کاهش محدود ماهانه قیمت مسکن حکایت دارد؛ در حالی که عملکرد مناطق مختلف همچنان متفاوت است و معاملات خانههای آماده نیز نسبت به ماه قبل افزایش یافته است.
شاخص کلی قیمت مسکن فالواسترات در ماه جولای به ۲۱۹.۲ واحد رسید که نسبت به ماه قبل ۰.۳ درصد و در مقایسه با سال گذشته ۱.۶ درصد کاهش نشان میدهد. مبنای این شاخص ژانویه ۲۰۲۱ و عدد پایه آن ۱۰۰ است.
«کاهشهای محدود ماهانه در ارزشها نشان میدهد بازار به سمت ثبات حرکت میکند.»
این تغییر به معنای حرکت یکسان قیمتها در سراسر دبی نیست. برخی مناطق آپارتمانی کاهش قابل توجه سالانه را تجربه کردهاند، در حالی که در تعدادی دیگر از مناطق همچنان رشد قیمت ثبت شده است. بازار ویلا نیز پس از جهش قابل توجه سالهای گذشته، نشانههایی از تثبیت را نشان میدهد.
قیمت آپارتمانهای دبی در مسیر تعدیل قرار گرفت
ارزش آپارتمانهای دبی در ماه جولای نسبت به ماه قبل ۰.۲ درصد کاهش یافت و در مقایسه با مدت مشابه سال گذشته ۴.۲ درصد پایینتر قرار گرفت.
میانگین وزنی ارزش سرمایهای آپارتمانها در سطح شهر به ۱,۷۸۶,۶۲۵ درهم رسید و میانگین وزنی قیمت هر فوت مربع نیز ۱,۳۹۷ درهم ثبت شد.
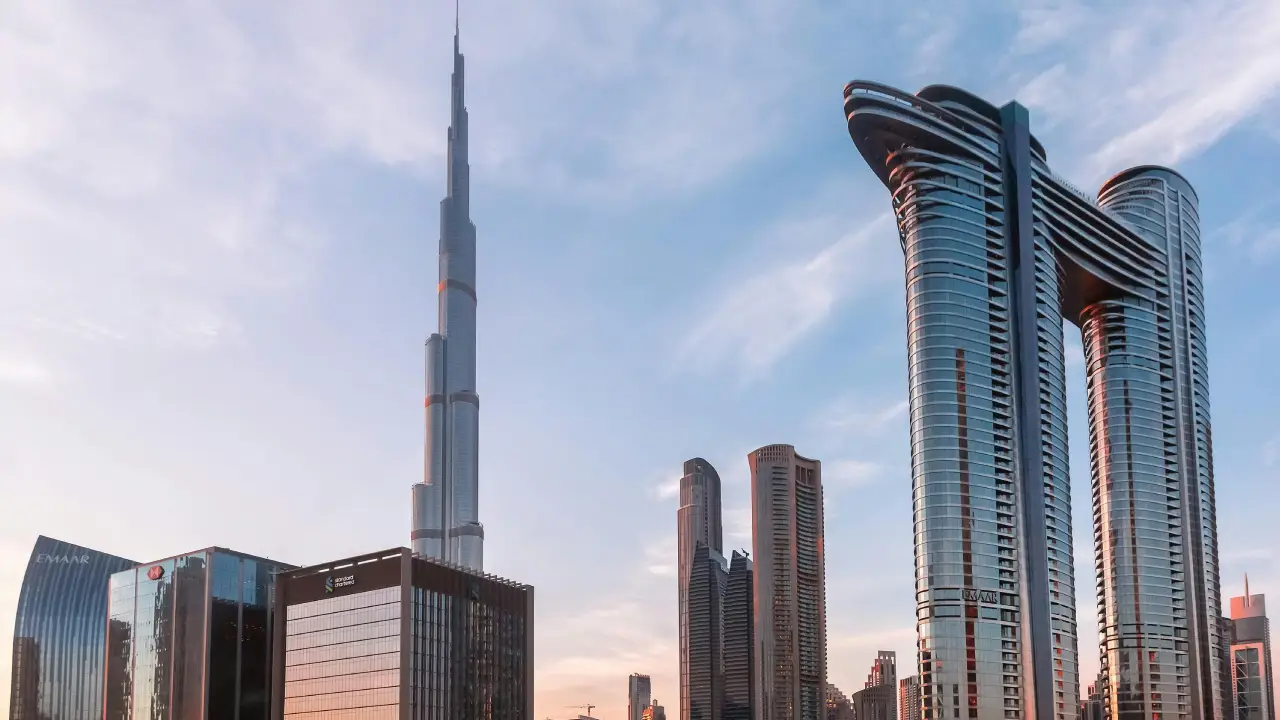
در میان جوامع آپارتمانی تحت پوشش شاخص، برج خلیفه (Burj Khalifa) بیشترین کاهش سالانه را با افت ۱۹ درصدی ثبت کرد. پس از آن، جمیرا بیچ رزیدنسز (Jumeirah Beach Residence / JBR) با کاهش ۱۵.۱ درصدی و تاون اسکوئر (Town Square) با افت ۸.۴ درصدی قرار گرفتند.
با این حال، کاهش قیمت در تمام مناطق مشاهده نشد. دبی سیلیکون اویسیس (Dubai Silicon Oasis) در ماه جولای ۱.۳ درصد رشد ماهانه ثبت کرد و با افزایش سالانه ۶ درصدی نیز در صدر مناطق آپارتمانی از نظر رشد سالانه قرار گرفت.
دبی اسپورتس سیتی (Dubai Sports City) با رشد سالانه ۵.۴ درصدی و القوز فورث (Al Quoz Fourth) با افزایش ۵ درصدی در رتبههای بعدی قرار گرفتند.
این تفاوت عملکرد نشان میدهد ثبات بازار املاک دبی الزاماً به معنای کاهش یکسان قیمتها نیست و شرایط عرضه، تقاضا و ویژگیهای هر منطقه نقش مهمتری در جهت حرکت قیمتها پیدا کرده است.
قیمت آپارتمانهای دبی هنوز ۶۹ درصد بالاتر از دوره پساکروناست
با وجود تعدیل اخیر، تصویر بلندمدت بازار با کاهشهای ماهانه متفاوت است. طبق گزارش فالواسترات، ارزش آپارتمانهای قدیمی در مناطق مالکیت آزاد دبی همچنان بهطور متوسط ۶۹ درصد بالاتر از سطوح پساکرونا قرار دارد.
با این حال، این بخش هنوز ۸ درصد پایینتر از اوج قیمت ثبتشده در سال ۲۰۱۴ است.
این دادهها نشان میدهد تعدیل فعلی پس از چند سال افزایش قابل توجه قیمت اتفاق افتاده و برای ارزیابی شرایط بازار باید روند کوتاهمدت و بلندمدت بهصورت جداگانه بررسی شوند.
بازار ویلاهای دبی نیز به سمت ثبات حرکت کرد
نشانههای تعدیل در بازار ویلا نیز مشاهده میشود. ارزش سرمایهای ویلاها در جولای نسبت به ماه قبل ۰.۴ درصد کاهش یافت و هیچیک از جوامع ویلایی تحت پوشش شاخص VPI رشد ماهانه ثبت نکردند.
با وجود این کاهش، تغییر سالانه قیمت ویلاها در مجموع نزدیک به صفر بود؛ هرچند اختلاف قابل توجهی میان مناطق مختلف وجود داشت.
جمیرا آیلندز (Jumeirah Islands) با رشد سالانه ۱۵ درصدی بیشترین افزایش را ثبت کرد. تلال امارات (Emirates Hills) با ۹.۱ درصد، د مدوز (The Meadows) با ۷.۱ درصد، د ویلا (The Villa) با ۶.۴ درصد و میرا (Mira) با ۴.۷ درصد در رتبههای بعدی قرار گرفتند.
در مقابل، مدن (Mudon) با کاهش سالانه ۷.۲ درصدی بیشترین افت را داشت. ویکتوری هایتس (Victory Heights) با افت ۵.۴ درصدی و دبی هیلز استیت (Dubai Hills Estate) با کاهش ۵.۲ درصدی پس از آن قرار گرفتند.
میانگین وزنی ارزش سرمایهای ویلاهای دبی به ۱۲,۹۸۹,۶۲۸ درهم و میانگین قیمت هر فوت مربع به ۲,۰۳۹ درهم رسید.
قیمت ویلاها همچنان بسیار بالاتر از دوره پساکروناست
بر اساس شاخص فالواسترات، ارزش ویلاهای قدیمی در جوامع مالکیت آزاد دبی بهطور میانگین همچنان ۱۸۷ درصد بالاتر از سطوح پساکرونا قرار دارد. قیمت این املاک حتی ۷۶ درصد بالاتر از اوج بازار در سال ۲۰۱۴ است.
بنابراین کاهش محدود ماهانه قیمت ویلاها را باید در چارچوب رشد بسیار قابل توجه ارزش این بخش طی سالهای گذشته بررسی کرد.
رشد معاملات خانههای آماده همزمان با ثبات بازار املاک دبی
یکی دیگر از نشانههای تغییر ترکیب بازار در ماه جولای، افزایش معاملات خانههای آماده بود. تعداد معاملات املاک آماده نسبت به ماه قبل ۱۱.۴ درصد افزایش یافت و به ۳,۵۴۶ معامله رسید.
با این حال، این رقم همچنان ۲۶.۴ درصد کمتر از مدت مشابه سال گذشته بود.
این روند با دادههای جداگانه بازار خانههای آماده نیز همراستاست؛ بهطوری که فروش خانههای آماده دبی در جولای ۲۰۲۶ نسبت به ماه قبل افزایش یافت و این بخش به یکی از عوامل بهبود ماهانه بازار مسکونی تبدیل شد.
در مقابل، ثبت عقود (Oqood) مربوط به املاک پیشفروش در ماه جولای نسبت به ژوئن ۱.۱ درصد کاهش پیدا کرد و در مقایسه با سال گذشته ۴۵.۳ درصد پایینتر بود. در مجموع ۹,۴۷۵ معامله در این بخش ثبت شد.
با وجود این کاهش، پروژههای پیشفروش یا روی نقشه (Off-Plan) همچنان بخش غالب بازار بودند و ۷۲.۸ درصد کل معاملات مسکونی جولای را تشکیل دادند. سهم خانههای آماده نیز ۲۷.۲ درصد بود.
این ترکیب نشان میدهد رشد ماهانه خانههای آماده هنوز به معنای تغییر کامل ساختار بازار نیست و پروژههای پیشفروش همچنان بخش عمده معاملات مسکونی دبی را در اختیار دارند.
معاملات فوقلوکس خانههای آماده ادامه دارد
همزمان با تعدیل کلی بازار، معاملات گرانقیمت نیز ادامه یافت. در جولای ۲۲ معامله برای املاک آماده با ارزش بیش از ۳۰ میلیون درهم ثبت شد که شش مورد از آنها ارزشی بیش از ۵۰ میلیون درهم داشتند.
این معاملات فوقلوکس در مناطقی مانند پالم جمیرا (Palm Jumeirah)، دبی هیلز استیت، تلال امارات، عربین رنچز (Arabian Ranches)، جمیرا گلف استیتس (Jumeirah Golf Estates)، داونتاون دبی (Downtown Dubai)، لامیر (La Mer) و مرکز مالی بینالمللی دبی (Dubai International Financial Centre / DIFC) متمرکز بودند.
ادامه معاملات چند ده میلیون درهمی در شرایط تعدیل عمومی بازار نشان میدهد تقاضا در بخش فوقلوکس بهطور کامل متوقف نشده است.
عزیزی در صدر فروش توسعهدهندگان دبی در جولای
در میان توسعهدهندگان، شرکت توسعه املاک عزیزی (Azizi) با سهم ۲۸.۴ درصدی از فروش جولای در رتبه نخست قرار گرفت.
پس از آن داماک (DAMAC) با سهم ۷.۹ درصدی، اعمار (Emaar) با ۷.۸ درصد، بن غاطی (Binghatti) با ۵.۲ درصد، الینگتون (Ellington) با ۳.۷ درصد و نخیل (Nakheel) با ۳.۱ درصد قرار گرفتند.
در بازار پیشفروش نیز عزیزی ونیز (Azizi Venice) با سهم ۲۱.۲ درصدی بیشترین تعداد معاملات را به خود اختصاص داد. سیتی آو عربیا (City of Arabia) با ۷.۶ درصد و منطقه صنعتی جبل علی سکند (Jebel Ali Industrial Second) با ۴.۹ درصد در رتبههای بعدی قرار گرفتند.
دبیلند رزیدنس کامپلکس (Dubailand Residence Complex) و داونتاون جبل علی (Jebel Ali Downtown) هر کدام سهم ۴.۷ درصدی داشتند و پس از آن جمیرا ویلج سرکل (Jumeirah Village Circle) با ۴.۳ درصد و جمیرا آیلندز با ۲.۸ درصد قرار گرفتند.
جمیرا ویلج سرکل در صدر معاملات خانههای آماده دب
در بازار خانههای آماده، جمیرا ویلج سرکل با سهم ۱۴.۴ درصدی بیشترین معاملات را در ماه جولای ثبت کرد. پس از آن دبی مارینا (Dubai Marina) با سهم ۶ درصدی، بیزنسبی (Business Bay) با ۵.۳ درصد، داونتاون دبی با ۳.۹ درصد و دبی هیلز استیت با ۳.۳ درصد قرار گرفتند.
این آمار در کنار رشد معاملات املاک آماده نشان میدهد بازار ثانویه و واحدهای تکمیلشده در ماه جولای فعالیت بیشتری نسبت به ماه قبل داشتهاند.
بازار املاک دبی در حال ریزش است یا تثبیت؟
دادههای فالواسترات بیشتر از آنکه از یک کاهش فراگیر در بازار حکایت داشته باشند، تصویری از تعدیل و حرکت بازار املاک دبی به سمت ثبات ارائه میکنند.
شاخص کلی قیمت مسکن تنها ۰.۳ درصد نسبت به ماه قبل کاهش یافته است. در بخش آپارتمانها افت ماهانه ۰.۲ درصد و در ویلاها ۰.۴ درصد بوده؛ در حالی که برخی مناطق همچنان رشد سالانه قیمت را تجربه میکنند.
از سوی دیگر، ارزش ویلاهای قدیمی همچنان ۱۸۷ درصد بالاتر از دوره پساکرونا و ارزش آپارتمانها ۶۹ درصد بالاتر از آن دوره قرار دارد. معاملات خانههای آماده نیز در جولای نسبت به ماه قبل افزایش یافته است.
در نتیجه، آمار جولای بیشتر نشاندهنده بازاری است که پس از چند سال رشد سریع، وارد مرحلهای شده که در آن عملکرد مناطق، نوع ملک، کیفیت پروژه و میزان عرضه و تقاضا اهمیت بیشتری پیدا میکند.
جمعبندی
به گزارش فرصت، شاخص قیمت فالواسترات در جولای نشانههایی از حرکت بازار املاک دبی به سمت ثبات نشان میدهد. شاخص کلی مسکن نسبت به ماه قبل ۰.۳ درصد کاهش یافت و افت ماهانه قیمت آپارتمانها و ویلاها نیز محدود بود.
برج خلیفه با کاهش سالانه ۱۹ درصدی، جمیرا بیچ رزیدنسز با افت ۱۵.۱ درصدی و تاون اسکوئر با کاهش ۸.۴ درصدی بیشترین افت را در میان جوامع آپارتمانی مورد بررسی ثبت کردند؛ در مقابل، مناطقی مانند دبی سیلیکون اویسیس و دبی اسپورتس سیتی همچنان رشد سالانه داشتند.
در بخش معاملات نیز خانههای آماده نسبت به ماه قبل رشد کردند، اما املاک پیشفروش با سهم ۷۲.۸ درصدی همچنان بخش غالب بازار مسکونی دبی باقی ماندند. مجموعه این دادهها تصویری از بازاری ارائه میکند که پس از دورهای طولانی از افزایش قیمت و فعالیت بالا، در حال ورود به مرحلهای متعادلتر و انتخابیتر است.
منبع خبر: خلیج تایمز (Khaleej Times)